Пластиковый налог и термоусадочная плёнка: порог 30%
Как налоги на пластиковую упаковку в Великобритании, Испании, Италии и ЕС трактуют термоусадочные рукава, почему порог доли вторсырья 30% — цифра, которую стоит запомнить, и как плёнка RPET помогает рукаву его перешагнуть.
Термоусадочный рукав — это компонент пластиковой упаковки, а во всё большем числе европейских рынков это означает, что на него начисляют налог по весу, если только в плёнке нет достаточной доли вторсырья, чтобы перешагнуть порог. Самая полезная цифра для закупщика рукавов — 30%: та черта по доле вторсырья, которой Великобритания отделяет облагаемый рукав от освобождённого.
Это история про закупки и регулирование, а не про химию. Как долю вторсырья закладывают в плёнку и как физика разделения решает, уйдёт ли рукав в переработку вместе с бутылкой, разобрано в других материалах; здесь тема сужается: как четыре европейских налога на пластиковую упаковку трактуют рукав как облагаемый объект и что доля вторсырья делает с этой трактовкой. Стоит сразу сказать прямо: ставки налогов меняются, и это не налоговая консультация. Устойчивая, применимая на практике величина, от которой стоит отталкиваться, — это порог, и всё дальнейшее выстраивается от него.
Ключевые выводы
- Четыре европейские меры облагают непереработанную пластиковую упаковку: британский налог на пластиковую упаковку, испанский налог на неперерабатываемую пластиковую упаковку, отложенный итальянский пластиковый налог и европейский взнос за непереработанный пластик, — и термоусадочный рукав попадает в их сферу как компонент пластиковой упаковки.
- Великобритания проводит жёсткую границу на уровне 30% доли вторсырья по весу: рукав на уровне или выше 30% освобождён от налога, ниже — облагается за тонну. Именно на этот порог стоит ориентироваться, потому что он держится неизменным, тогда как ставку правят каждый апрель.
- Великобритания прямо относит натягивание усадочной этикетки на бутылку к облагаемым операциям с упаковкой, а долю вторсырья считают по самому компоненту-рукаву, по весу, а не по всей упакованной продукции.
- Стандартная плёнка RPET или плёнка PETG с добавкой вторсырья обычно содержит 30–50% постпотребительского сырья, что перекрывает британскую границу 30% и снижает облагаемый вес в испанской модели «за килограмм».
- Доля вторсырья засчитывается только тогда, когда она задокументирована: именно цепочка поставок по стандарту Global Recycled Standard с транзакционным сертификатом на каждую отгрузку превращает долю вторсырья в цифру, которую примет налоговый орган.
Почему рукав облагается как самостоятельный компонент
Рукав облагается потому, что он — самостоятельный компонент пластиковой упаковки, который оценивают по собственному весу, а не как часть бутылки, которую он оформляет. Британские разъяснения относят натягивание усадочной этикетки на бутылку с последующим нагревом к производственным операциям, создающим облагаемый готовый компонент; а если компонент собран из нескольких материалов, но пластик — наибольшая часть по весу, весь компонент считают пластиковой упаковкой. Испанский налог охватывает полуфабрикаты из пластика и пластиковые элементы, которыми продукт закрывают, оформляют и подают на рынок, — а рукав именно таков.
Именно эту оценку на уровне отдельного компонента закупщики чаще всего упускают, и здесь роль поставщика плёнки становится осязаемой. Поскольку долю вторсырья измеряют по самой плёнке рукава, а не усредняют по готовой упаковке, доля вторсырья в самой плёнке рукава напрямую задаёт его налоговую классификацию. Бренд может выпускать бутылки с содержанием вторсырья и всё равно платить налог за рукав из первичного сырья — или наоборот. Каждый компонент оценивают отдельно, поэтому рукав — это решение, которым закупщик распоряжается самостоятельно, и на которое производитель плёнки может ответить напрямую, поставив ту марку с вторсырьём, от которой зависит классификация.
Четыре европейских налога, с которыми может столкнуться рукав
Для всякого, кто продаёт упакованные товары в Европу, значимы четыре меры, и работают они по разной логике — порог, вычет за килограмм, отложенная плата и косвенное влияние. Таблица ставит их рядом; следующие за ней абзацы добавляют детали, нужные для спецификации, с оговоркой, что каждая ставка со временем корректируется и актуальную официальную цифру всегда следует уточнять.
| Налог (действует с) | Как облагает | Учёт доли вторсырья | Что это значит для рукава |
|---|---|---|---|
| Британский налог на пластиковую упаковку (с 2022) | За тонну на упаковку ниже порога вторсырья | Жёсткая граница: ≥30% вторсырья по весу — освобождение; ниже 30% облагается | Рукав ниже 30% вторсырья добавляет плату за тонну; на уровне или выше — компонент освобождён |
| Испания, налог на неперерабатываемую пластиковую упаковку (с 2023) | За килограмм на непереработанный пластик, без порога | Каждый сертифицированный килограмм вторсырья вычитается из облагаемого веса | Каждый килограмм вторсырья в плёнке снижает облагаемый вес слоя рукава; полностью переработанная — освобождена |
| Итальянский пластиковый налог (принят, не действует) | Планируемая плата за кг на одноразовые пластиковые изделия | Планируется освобождение переработанного и биопластика | Сегодня плата не взимается; введение неоднократно откладывалось, сейчас — до 2027 |
| Европейский взнос за непереработанный пластик (с 2021) | За килограмм на непереработанные отходы упаковки, платят государства-члены | Переработанные отходы упаковки исключены из базы государства-члена | Прямой платы за рукав нет; это причина существования национальных налогов на рукава |
Британский налог на пластиковую упаковку действует с апреля 2022 года и облагает упаковку, доля вторсырья в которой ниже 30% по весу. Любая компания, которая производит или ввозит 10 тонн и более готовой пластиковой упаковки за скользящие 12 месяцев, обязана зарегистрироваться — независимо от того, перекрывают её компоненты порог или нет. Ставку повышают каждый апрель вслед за инфляцией, и именно поэтому запоминать надо не ставку, а порог; актуальную официальную величину за тонну на нужный год стоит уточнять отдельно.
Испанский налог на неперерабатываемую пластиковую упаковку действует с января 2023 года как плата за килограмм, но только на непереработанный пластик в упаковке. Порога освобождения нет; вместо этого долю вторсырья вычитают из облагаемого веса килограмм за килограммом, так что чем выше доля вторсырья, тем меньше счёт, а полностью переработанная плёнка не облагается ничем. Чтобы вычет действовал, долю вторсырья нужно подтвердить сертификатом.
Итальянский пластиковый налог принят законом, но так и не вступил в силу. Введённый в 2020 году как планируемая плата за килограмм, он неоднократно откладывался и сейчас перенесён на 2027 год; переработанный и биопластик предполагается освободить, если он вообще заработает. Правильно читать его как сигнал для планирования спецификации, а не как текущие расходы, — как повод держать наготове подтверждённый вариант с вторсырьём, а не как плату, которую нужно закладывать в бюджет уже сейчас.
Европейский взнос за непереработанный пластик — иного рода. С 2021 года каждое государство-член платит в бюджет ЕС сбор за килограмм непереработанных отходов пластиковой упаковки, которые оно образует; предложение повысить этот сбор внесено, но не принято. С компаний он не взимается. Для закупщика рукавов он важен тем, что даёт каждому государству-члену постоянный стимул сокращать непереработанный пластик, — а это и есть первопричина национальных налогов, которые бизнес платит на деле.
Почему 30% — та цифра, от которой стоит отталкиваться
Из всего перечисленного именно британский порог 30% стоит закрепить в спецификации, потому что он устойчив и применим на практике — в отличие от ставок. Ставки меняются по расписанию: Великобритания правит их каждый апрель, у европейского сбора повышение на подходе, итальянский сдвинулся на годы, — так что цифра, названная сегодня, может ввести в заблуждение закупщика, читающего её через год. Черта 30% держится с начала действия налога и прямо переводится в проектную цель: доведите долю вторсырья в плёнке рукава до 30% по весу или выше — и этот компонент полностью выпадает из-под платы.
Испания работает по другой логике, которую стоит понимать рядом с этой. Обрыва-порога нет; долю вторсырья вознаграждают линейно, каждый сертифицированный килограмм срезает облагаемый вес, так что стимул тянется вплоть до 100%. Две модели устроены противоположно, но ведут в одну сторону: в Великобритании доля вторсырья — это пропускной барьер «прошёл/не прошёл» на 30%, в Испании — плавная шкала без нижней границы. Рукав, заданный под британскую линию, уже вносит заметную долю вторсырья в испанский расчёт, — поэтому одна марка с вторсырьём может обслуживать оба рынка. Что до нормативных требований, которые стоят рядом с этими налогами, — правил по пригодности к переработке и доле вторсырья из PPWR, — их сроки и статьи — это отдельная тема, изложенная в материале что PPWR означает для термоусадочных рукавов; здесь важно лишь то, что рычаг налога и рычаг норматива — разные, а доля вторсырья отвечает сразу на оба.
Как доля вторсырья меняет налоговую трактовку
Доля вторсырья — единственное свойство плёнки, которое переводит рукав через эти налоговые пороги, и это практическая причина, по которой бренд закладывает её сверх любых обещаний устойчивого развития. Плёнка рукава RPET или плёнка PETG с добавкой постпотребительского вторсырья (PCR) содержит подтверждённую долю вторсырья, при этом печатается и садится как стандартный PETG. Доведите эту долю до 30% или выше — и компонент-рукав перекрывает британский порог; подставьте её в испанский расчёт — и каждый килограмм вторсырья уходит из облагаемого веса.
Стандартная марка RPET обычно содержит 30–50% PCR, что по замыслу ставит её выше британской линии 30% и даёт существенный вычет в испанской базе. Как эту долю вторсырья закладывают в гранулят и как она держит ту же усадку и печать, что и первичная плёнка, — тема материала про плёнку RPET, а не этой статьи; здесь важно совпадение: та доля вторсырья, что отвечает на запрос устойчивого развития, — это та же доля вторсырья, что отвечает на налоговый. Честная формулировка качественная: соответствующая марка с вторсырьём снижает или снимает налоговую нагрузку на этот слой и держит компонент с нужной стороны порога. Чего она не делает — так это не превращается в цифру экономии, которую кто-то мог бы назвать заранее, потому что плата зависит от объёмов, рынка и меняющихся ставок.
Одна оговорка не даёт этому утверждению размыться. Доля вторсырья — это то, из чего плёнка сделана; она не меняет того, как рукав ведёт себя в конце срока службы, а это отдельный вопрос химии смол и разделения, разобранный в материале как CPET перерабатывается в потоке RIC 1. Рукав с долей вторсырья всё ещё может плохо отделяться при переработке, а пригодный к переработке рукав может быть сделан из первичной смолы. Для налогов, о которых здесь речь, значение имеет только доля вторсырья на входе.
Как доказать, что доля вторсырья засчитывается
Доля вторсырья получает свою налоговую трактовку только тогда, когда она задокументирована, потому что измерить её на готовой плёнке нельзя. Как только переработанный и первичный ПЭТ смешаны и вытянуты, переработанные молекулы ничем не отличаются от первичных, поэтому проверка должна идти назад по цепочке поставок, а не вперёд через испытание рулона. Именно это делает сертификация цепочки поставок. По стандарту Global Recycled Standard сертифицированную массу на входе сверяют с сертифицированной продукцией на выходе, а транзакционный сертификат, выпускаемый на каждую отгрузку, связывает конкретную поставку, которую получает закупщик, с заявленной долей вторсырья за ней. Испанский налоговый закон дополнительно признаёт для этой же цели сертификацию по стандарту прослеживаемости EN 15343.
Различие между «иметь сертификат» и «доказать отгрузку» — это то место, где заявления о вторсырье чаще всего рассыпаются при аудите, и его стоит разобрать полностью при квалификации поставщика; разницу между сертификатом области действия и транзакционным сертификатом разбирает руководство по проверке сертификатов усадочной плёнки. Для налогового вопроса правило сжимается в одну строку: без принятой документации налоговый орган считает долю вторсырья нулевой, так что бумаги — это не административная нагрузка, а именно то, что делает порог реальным.
Как закупщику читать налоговые риски
Рабочий ответ — относиться к доле вторсырья в рукаве как к переменной доступа на рынок, а не как к чему-то второстепенному. Наложите рынки назначения на четыре меры — действующую британскую плату, действующую испанскую, отложенный итальянский план, косвенный европейский драйвер — и риски сводятся к короткому чек-листу: знать, продаётся ли рукав на рынок, который облагает непереработанный пластик, знать применимый порог или вычет, задать долю вторсырья в плёнке так, чтобы его перекрыть или уменьшить, и потребовать сертификацию, которая документирует заявление на каждую отгрузку. Поскольку ставки и даты меняются, а классификация конкретного компонента зависит от всего компонента и собственных правил каждого рынка, когда доходит до конкретных цифр, стоит привлечь профессиональную налоговую консультацию; спецификация плёнки — это та часть, которой закупщик распоряжается напрямую.
Марка с вторсырьём — это то место, где производитель плёнки встречает эту задачу напрямую. Термоусадочная плёнка RPET от JFPolyFilm выпускается с 30–50% постпотребительского сырья при действующей сертификации GRS, и транзакционный сертификат сопровождает каждую отгрузку, связывая поставленные рулоны с этим заявлением о вторсырье. Её усадка и печать соответствуют первичному PETG — поперечная усадка TD ≥75%, продольная удержана в пределах MD ≤3,0%, в диапазоне 30–60 мкм, — так что переход на марку с вторсырьём меняет налоговую классификацию слоя рукава, не меняя того, как он идёт на линии. При такой доле вторсырья компонент стоит выше британской линии 30% и срезает облагаемый вес под испанский вычет, а бумаги выдерживают аудит. Где этот вклад заканчивается, стоит сказать так же прямо, как и где он начинается: плёнка закрывает долю вторсырья на входе для одного слоя, но не решает, облагается ли готовая упаковка, — это зависит от общего веса упаковки, каждого рынка назначения и правил, которые остаются за налоговым специалистом. JFPolyFilm поставляет плёнку и стоящую за ней сертификацию — переработанную часть ответа, — а сам налоговый статус оставляет закупщику и его консультанту на подтверждение; ни один добросовестный поставщик не должен называть цифру экономии, пока не известны объёмы и ставки, которые её определяют.
Линия розлива, продающая на британский или испанский рынок, может начать с квалификации плёнки RPET под ту долю вторсырья, которую требует её спецификация. Сообщите JFPolyFilm, на какие рынки идёт упаковка и какую долю вторсырья нужно достичь, — и в ответ придёт подходящая марка и документы GRS, которые её подтверждают.
Frequently Asked Questions
Распространяется ли британский налог на пластиковую упаковку на термоусадочные рукава?
Какая доля вторсырья освобождает рукав от британского налога?
Помогает ли доля вторсырья в Испании так же, как в Великобритании?
Европейский пластиковый сбор — это налог на нашу упаковку?
Как доказать, что доля вторсырья действительно засчитывается в порог?
Похожие статьи
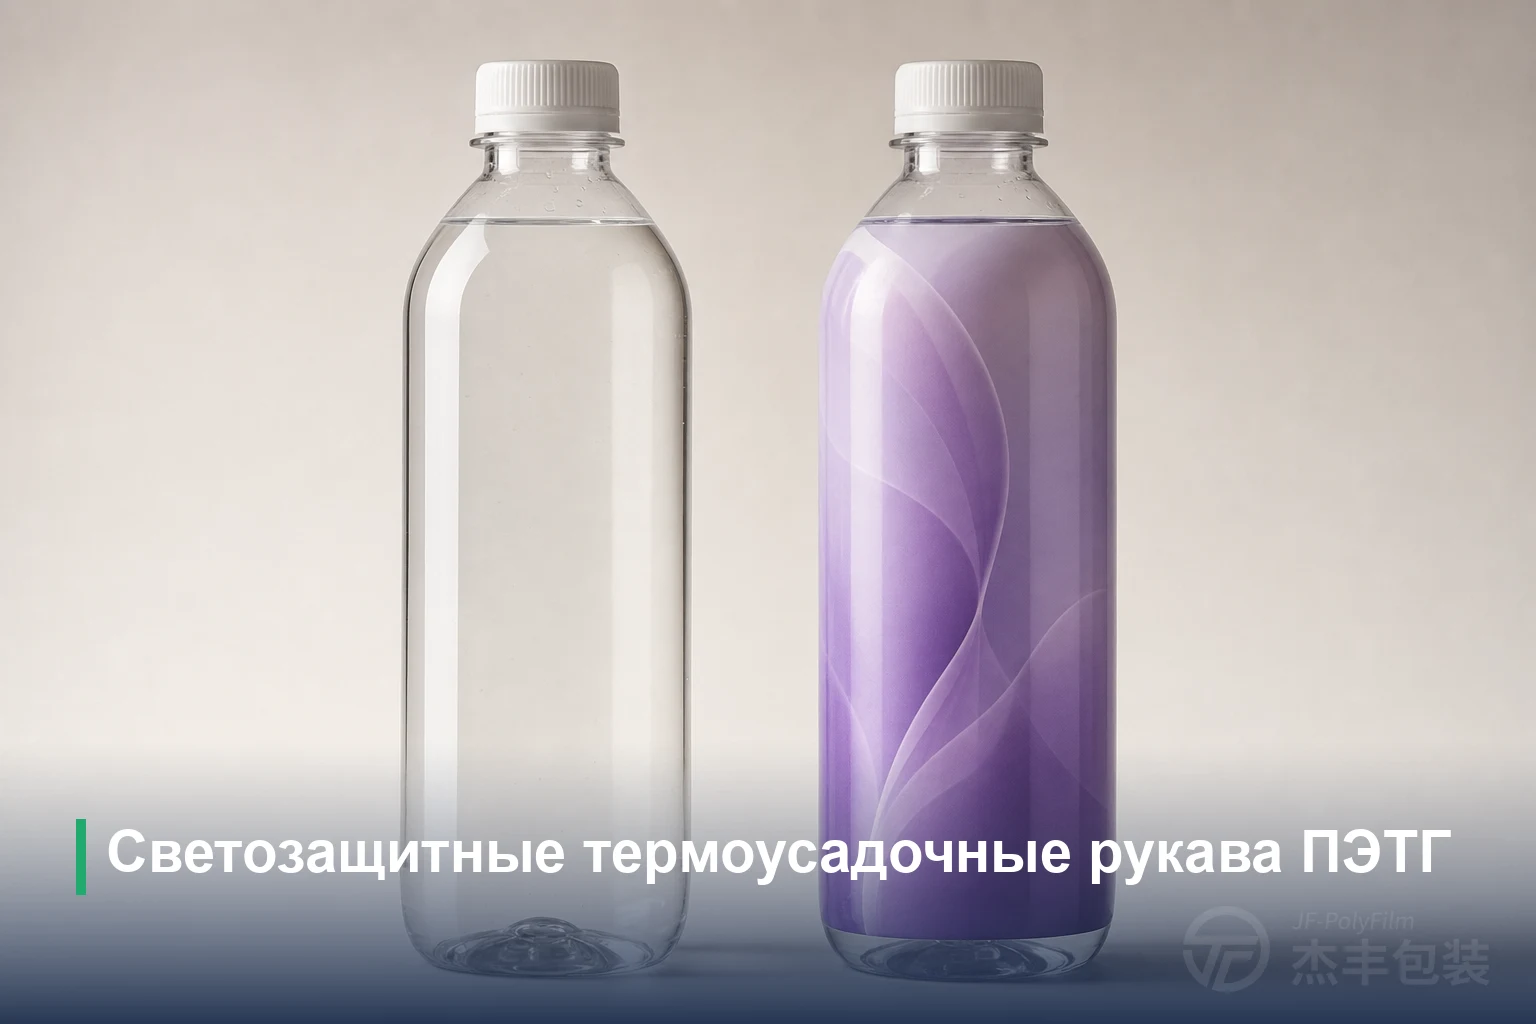
Светозащитные термоусадочные рукава ПЭТГ
Пиво, молочные продукты, добавки и часть лекарств портятся на свету. Какие наливы нуждаются в защите и как полноразмерный непрозрачный рукав ПЭТГ закрывает всю тару, не пропуская свет к содержимому.
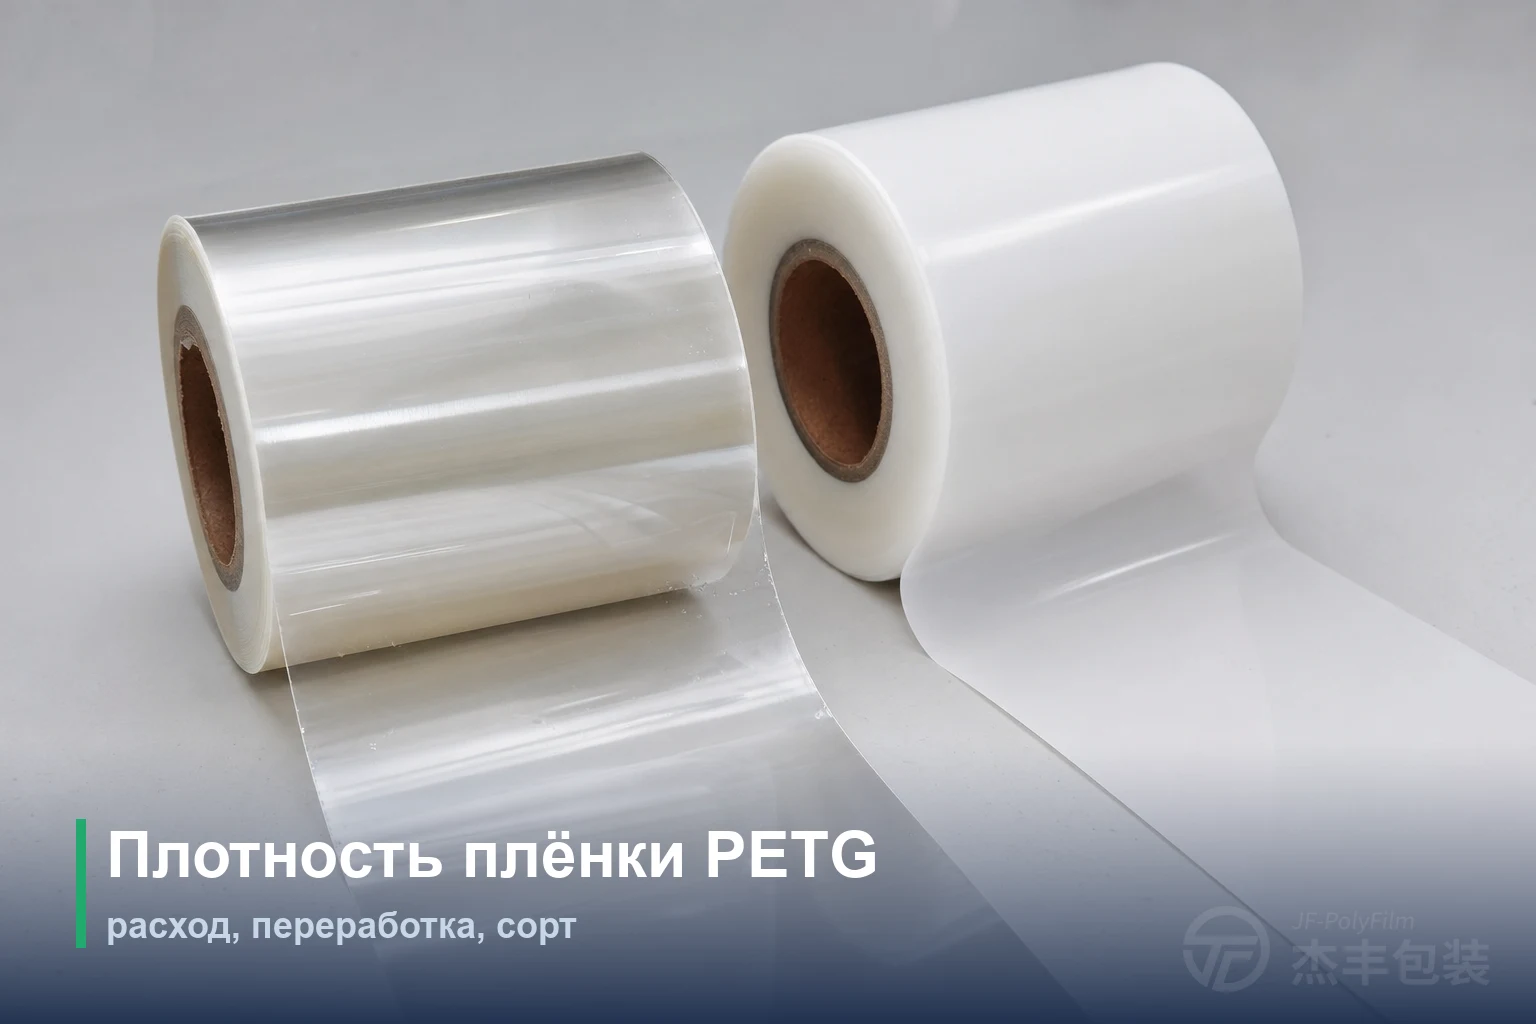
Плотность плёнки PETG: расход, переработка, сорт
Плотность определяет три вещи, которые чувствует покупатель: сколько плёнки даёт килограмм, всплывёт рукав при переработке или утонет и чем расходятся прозрачный и белый сорта.
Нужна экспертная консультация по термоусадочной плёнке?
Наша техническая команда поможет вам подобрать подходящую плёнку для вашего применения.
Свяжитесь с нами